本文
下水道事業の決算(令和7年度)
下水道事業会計について
下水道事業は、一般会計とは独立して、経営、経理を行う公営企業会計の仕組みを採用しています。
公営企業会計では、その収支決算を「収益的収支」と「資本的収支」に分けて考えます。
収益的収支とは
日々の事業を運営するための取引のことです。
収入:下水道使用料など
支出:人件費や修繕費など事業運営に係る費用、減価償却費等
資本的収支とは
下水道施設の整備や更新など長く使うものの取引のことです。
収入:補助金、借入金など
支出:施設を新しくつくったり、大きく改修したりする費用等
資本的収支は一般的に赤字となるもので、収益的収支における純利益や、内部留保資金の取崩しによって赤字の補てんを行います。
令和7年度下水道事業会計決算の概要
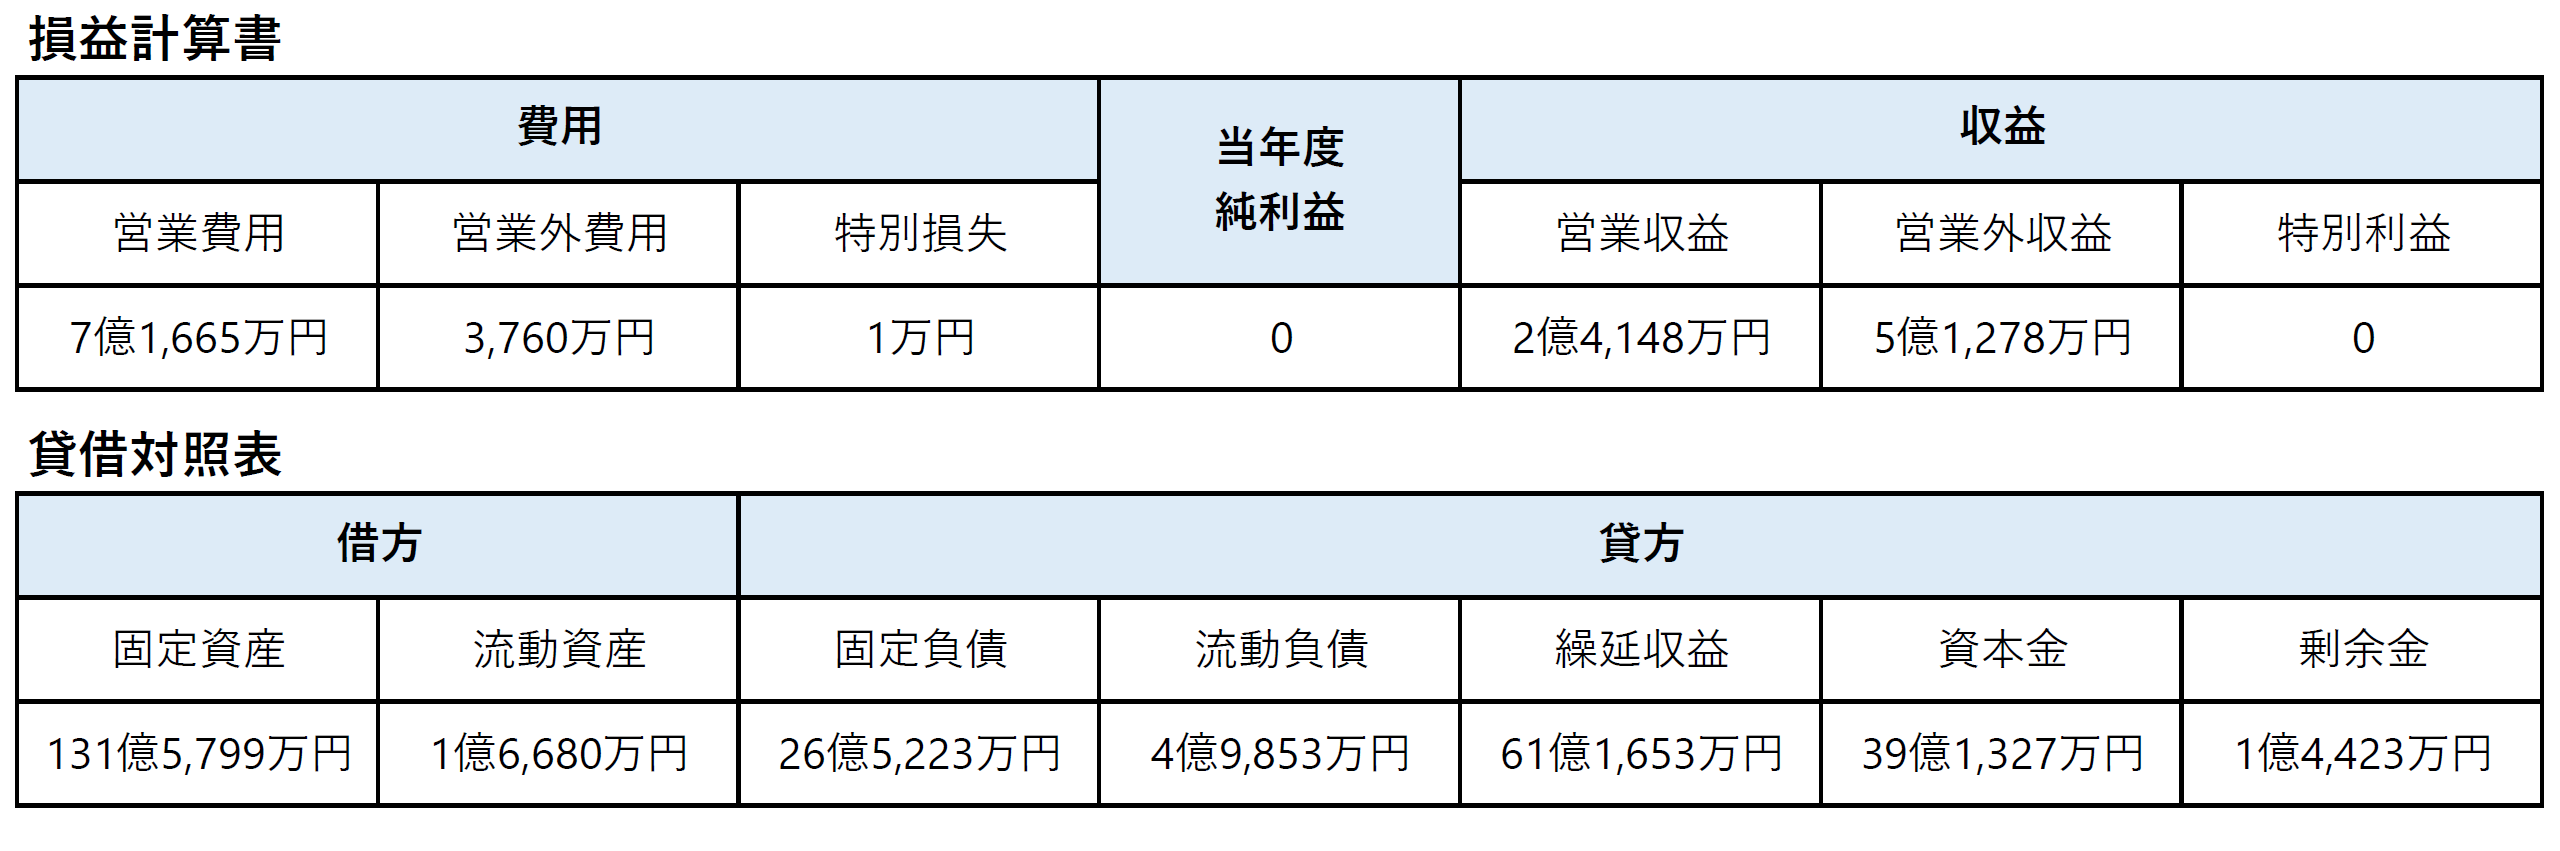
収益的収支(税抜き)において、総収益は、754,264,287円で、前年度766,679,700円に比べ12,415,413円(1.62%)減少し、このうち使用料収益は、203,666,150円で、前年度195,985,335円に比べ、7,680,815円(3.91%)増加となりました。
総費用は、754,264,287円で、前年度766,679,700円に比べ、12,415,413円(1.62%)減少し、差し引き当年度純利益は、0円となりました。
資本的収支(税込み)において、収入総額283,415,905円に対し、支出総額544,198,279円となり、翌年度へ繰り越される支出の財源に充当する額3,213,000円を除き、差し引き263,995,374円の不足となりましたが、この不足分は、前年度繰越資金5,952,000円、当年度分消費税及び地方消費税資本的収支調整額4,759,232円、当年度分損益勘定留保資金 253,284,142円で補てんしました。
下水道使用料だけでは日々の運営費用を賄うことができず、不足分について一般会計からの繰入金(税金)等の公的支援を大きく受けながら運営を維持している厳しい経営状況にあります。
市民生活に不可欠な下水道機能を安定的に維持するため、より一層の経営効率化と経費削減に努めてまいります。皆さまのご理解とご協力をお願いいたします。
下水道事業会計決算書
 <外部リンク>
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)